`markdown
# 2019年中国高端装备制造业市场前景预测及投资规划研究:激光设备
一、引言
高端装备制造业是国家战略性新兴产业的重要组成部分,其发展水平决定着国民经济各行业的竞争力。激光设备作为高端装备制造业的核心分支,广泛应用于材料加工、汽车制造、航空航天、精密电子、医疗器械等领域,被誉为“未来制造系统的共同加工手段”。2019年,随着制造业转型升级和“中国制造2025”战略的深入推进,中国激光设备行业迎来重要发展机遇。本文旨在分析2019年中国激光设备市场前景,并提出投资规划建议。
二、激光设备行业概述
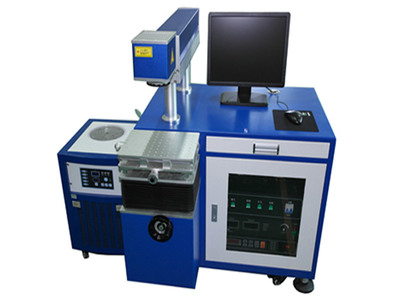
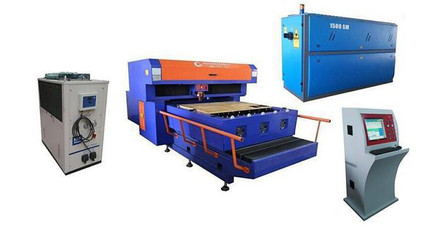
激光设备利用激光束进行切割、焊接、打标、微加工等,主要分为:
- 激光切割设备
- 激光焊接设备
- 激光打标设备
- 激光微加工设备
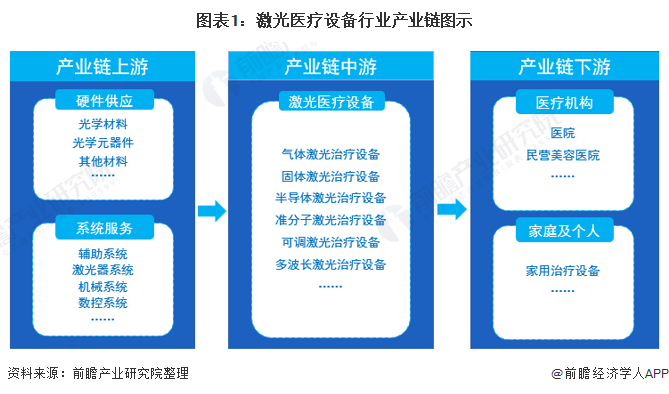
- 激光医疗设备
产业链上游包括激光器、光学元器件、数控系统等;中游为各类激光加工设备;下游应用覆盖汽车、电子、金属加工、医疗、军工等行业。
三、2019年中国激光设备市场前景预测
1. 市场规模预测
中国激光设备市场规模保持高速增长。据相关机构数据,2018年市场规模超过600亿元,预计2019年将达到800亿元左右,同比增长约30%。其中激光切割占比超过40%,激光焊接增速最快。
2. 主要驱动因素
- 政策支持:《中国制造2025》等政策明确支持激光技术研发与产业化。
- 制造业升级:传统加工方式向高精度、高效率、低能耗转变,激光设备需求旺盛。
- 应用领域拓宽:新能源、半导体、显示面板等行业对激光微加工需求激增。
- 国产替代加速:国内激光器厂商崛起,中低功率激光器已实现替代进口,高功率逐步突破。
①光纤激光器成本下降,带动设备价格亲民化;
②下游企业对设备投资回收期更为敏感,激光加工性价比凸显。
3. 细分市场展望
- 激光切割:中高功率需求强劲,2019年销量有望突破4万台。
- 激光焊接:新能源汽车动力电池焊接需求爆发式增长,预计增速超50%。
- 激光打标:趋于饱和,但超快激光打标在消费电子领域有新增量。
- 激光医疗:美容、眼科、牙科等应用扩大,复合增长率超20%。
四、投资规划建议
1. 投资方向
- 上游核心器件:重点关注高功率光纤激光器、超快激光器、特种光纤等国产化率低、技术壁垒高的环节。
- 中游设备集成:选择具备定制化能力和下游行业解决方案的设备商,尤其在新能源、3C领域有稳定客户的厂商。
- 下游应用服务:激光加工服务中心、设备租赁、维修服务等轻资产模式,适合中小投资者。
2. 区域布局
- 珠三角:消费电子、 PCB 加工需求大,以中小功率设备为主;
- 长三角:汽车、新能源、高端装备制造聚集,适合中高功率设备及解决方案;
- 华中地区:光谷产业集群,研发实力强,可投资激光器及核心元器件。
3. 风险提示
- 技术迭代风险:激光技术更新快,研发投入不足易被淘汰;
- 市场竞争加剧:价格战可能压缩利润空间;
- 宏观经济波动:制造业投资放缓将直接影响设备需求;
- 贸易摩擦风险:核心元器件进出口可能受关税及出口管制影响。
4. 投资策略
- 短期:关注具备核心技术、估值合理的细分龙头;
- 中期:布局高功率激光器国产替代及新能源焊接设备;
- 长期:瞄准超快激光、激光医疗等新兴应用,通过产业基金或股权投资提前卡位。
五、结论
2019年是中国激光设备行业由高速增长向高质量发展转变的关键年。在政策、需求和技术三重驱动下,市场前景广阔,但竞争加剧与外部不确定性并存。投资者应聚焦核心器件国产化、细分领域高成长赛道,并审慎评估技术风险与市场周期,制定科学的投资规划,方能分享高端装备制造业升级红利。
---
数据来源说明:本文预测基于行业公开报告、行业协会数据及市场调研,仅供参考,不构成具体投资建议。`